 Julien Marchal
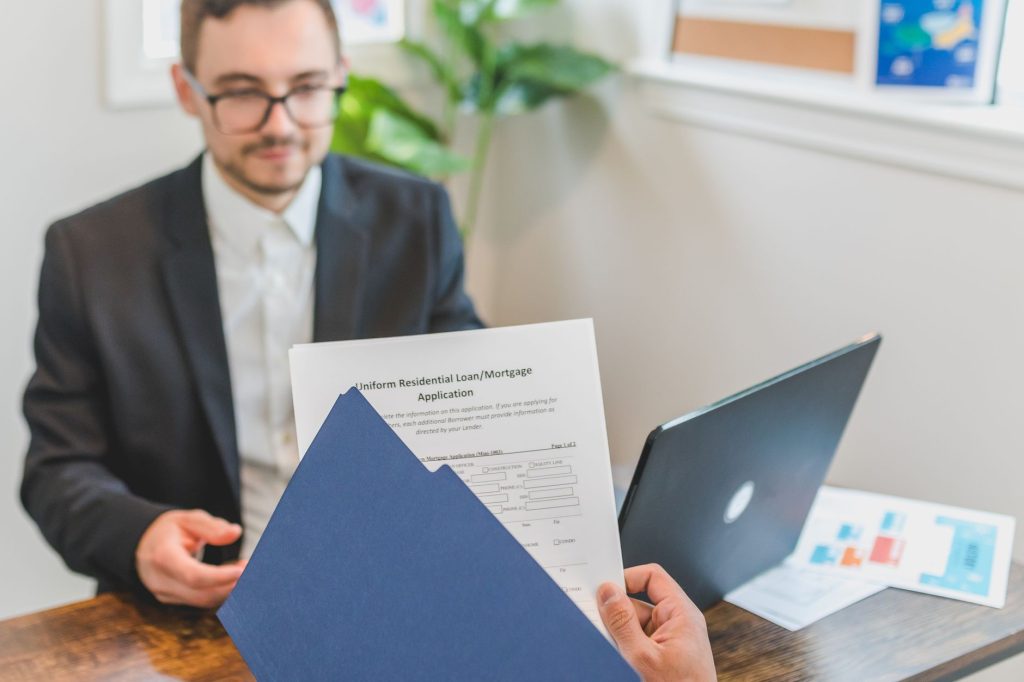
Obtenir un prêt immobilier est souvent un parcours semé d’embûches. Chaque année, de nombreux emprunteurs se voient refuser leur demande de financement pour diverses raisons. Bien que cette situation puisse sembler décourageante, il est essentiel de comprendre les enjeux et d’anticiper les erreurs qui peuvent conduire à un refus. Dans cet article, nous vous proposons un éclairage sur les principales causes de rejet et les conseils pratiques pour éviter ces écueils.
Les critères de solvabilité : un passage obligé
La première raison pour laquelle un prêt immobilier peut être refusé concerne la solvabilité de l’emprunteur. Les banques et établissements de crédit évaluent votre capacité à rembourser le prêt en analysant plusieurs éléments : vos revenus, vos charges mensuelles, et votre taux d’endettement. Selon les normes en vigueur, le taux d’endettement ne doit pas dépasser 33 % de vos revenus nets. Si vous êtes déjà engagé dans plusieurs crédits, votre capacité d’emprunt sera d’autant plus limitée.
De plus, un emploi instable ou des revenus fluctuants peuvent également jouer en votre défaveur. Les banques privilégient les profils ayant des revenus réguliers et stables, tels que les salariés en CDI. Si vous êtes indépendant ou en CDD, il vous sera nécessaire de justifier d’une situation financière solide et de revenus suffisants sur une période prolongée.
La situation financière et les antécédents bancaires
Un autre facteur déterminant dans l’acceptation ou le refus d’un prêt immobilier est votre historique bancaire. Les établissements de crédit consultent votre dossier auprès de la Banque de France pour vérifier votre comportement en matière de gestion financière. Un incident de paiement, un crédit en cours non remboursé ou un fichage à la Banque de France peuvent considérablement réduire vos chances d’obtenir le financement souhaité.
 À lire aussiAccéder à la propriété jeune : les solutions qui contournent le refus des banquesLire le dossier ↗
Il est donc crucial de maintenir une bonne gestion de vos comptes et de régulariser toute situation problématique avant de présenter votre demande. Si vous avez déjà eu des difficultés financières, il peut être judicieux de prendre le temps de redresser votre situation avant de solliciter un prêt immobilier. Cela peut inclure le remboursement de dettes ou l’amélioration de votre score de crédit.
Les erreurs de dossier : un frein à votre projet
Les erreurs dans votre dossier de demande de prêt peuvent également être à l’origine d’un refus. Lors de la constitution de votre dossier, il est impératif de fournir des documents complets et à jour. Les banques exigent généralement des pièces justificatives telles que des fiches de paie, des relevés de comptes bancaires, ainsi que des documents relatifs à votre situation professionnelle et personnelle.
Une omission ou une inexactitude dans ces documents peut éveiller des doutes chez le conseiller bancaire. Il est donc recommandé de vérifier attentivement chaque pièce jointe avant de soumettre votre dossier. En cas de doute, n’hésitez pas à demander des conseils auprès de professionnels ou d’organismes spécialisés pour vous accompagner dans cette démarche.
Le choix du bien immobilier : un facteur décisif
Enfin, le type de bien immobilier que vous souhaitez acquérir peut également influencer la décision de la banque. Les établissements de crédit privilégient les biens ayant une bonne liquidité sur le marché. En effet, une maison ou un appartement situé dans un quartier recherché aura plus de chances d’être financé qu’un bien atypique ou situé dans une zone moins attractive. De plus, la valeur du bien doit correspondre à votre capacité d’emprunt, et les banques sont souvent réticentes à financer des biens dont le prix dépasse une certaine limite par rapport à votre apport personnel.
Il est donc conseillé de bien choisir votre projet immobilier en tenant compte de ces critères. En anticipant les attentes des banques et en sélectionnant un bien qui correspond à votre profil d’emprunteur, vous augmentez vos chances d’obtenir un prêt immobilier.
En conclusion, bien que le refus d’un prêt immobilier puisse sembler insurmontable, il est possible de l’éviter en prenant soin de préparer un dossier solide et en anticipant les attentes des établissements de crédit. En améliorant votre situation financière, en vérifiant vos documents et en choisissant un bien adapté, vous mettez toutes les chances de votre côté pour réaliser votre projet immobilier sans encombre.
Sources
60MillionsConso — 14/10/2026
À lire aussi
Dès cet automne, simplifiez votre rangement avec la méthode des 90 jours
Où dénicher les meilleures offres pour vos vacances d'été ?
Et vous, qu’en pensez-vous à propos de refus de prêt immobilier : 5 erreurs à éviter pour garantir votre financement ?
Cet article vous a aidé ?
Une question sur ce dossier ?
Une situation particulière, une information à corriger ou à compléter : la rédaction lit tous les messages.
Écrire à la rédactionÀ lire ensuite
 PratiqueActualité
Accéder à la propriété jeune : les solutions qui contournent le refus des banques
Lire le dossier ↗ AlerteActualité
Lait de croissance Bio Village : les dangers insoupçonnés pour vos enfants
Lire le dossier ↗ AlerteActualité